Fumot Tornado 20000: EXW vs EU‑Lager Kostenvergleich für Spanien & Italien
Ronan ·
Fumot Tornado 20000: EXW vs EU‑Lager Kostenvergleich für Spanien & Italien
Cover Image Specification:
Format: 16:9 landscape (minimum width 1200px)
Visual Concept: High‑contrast kommerzielles Split‑Visual mit einer internationalen Proforma‑Rechnung überlagert auf gestapelten Seecontainern und europäischen Logistikpaletten, bereit für regionale Kurierauslieferung.
Image Source: European B2B Freight Logistics & Trade Management Archive.
[[image:116]]
Für Vape‑Großhändler und Fachhändler in Spanien und Italien steht bei der Beschaffung von Geräten wie dem Fumot Tornado 20000 eine Kernentscheidung an: Direktimport zum EXW‑Preis ab Fabriktor in Asien oder Bezug aus einem vorgeklärten EU‑Lager mit bestätigter 3–7 Arbeitstage Lieferaussage.
Der EXW‑Listenpreis wirkt oft auf den ersten Blick deutlich günstiger, schliesst aber wichtige internationale Kosten aus — Seefracht/Luftfracht, Zollabfertigung, nationale Einfuhrumsatzsteuer (IVA), Transportversicherung und lokale Hafen‑/Speditionsgebühren. Zur wahren Einschätzung ist der Vergleich der effektiven Landekosten pro Einheit bis zur Geschäftsadresse in Madrid, Barcelona, Mailand oder Rom entscheidend.
Ob Sie Preisbänder direkt auf der Produktseite für den Fumot Tornado 20000 prüfen oder die regionalen Distributionshinweise in unseren Kaufratgebern lesen: Diese Übersicht liefert transparente Landekosten‑Breakdowns, ein RFQ‑Muster für Lieferanten und Szenarien für Klein‑ versus Großbestellungen für Spanien und Italien.
Kernproduktprofil & Ausgangsparameter
Vor Kalkulationen sollten Einkaufsteams die Standardkonfiguration und kommerziellen Baseline‑Daten bestätigen:
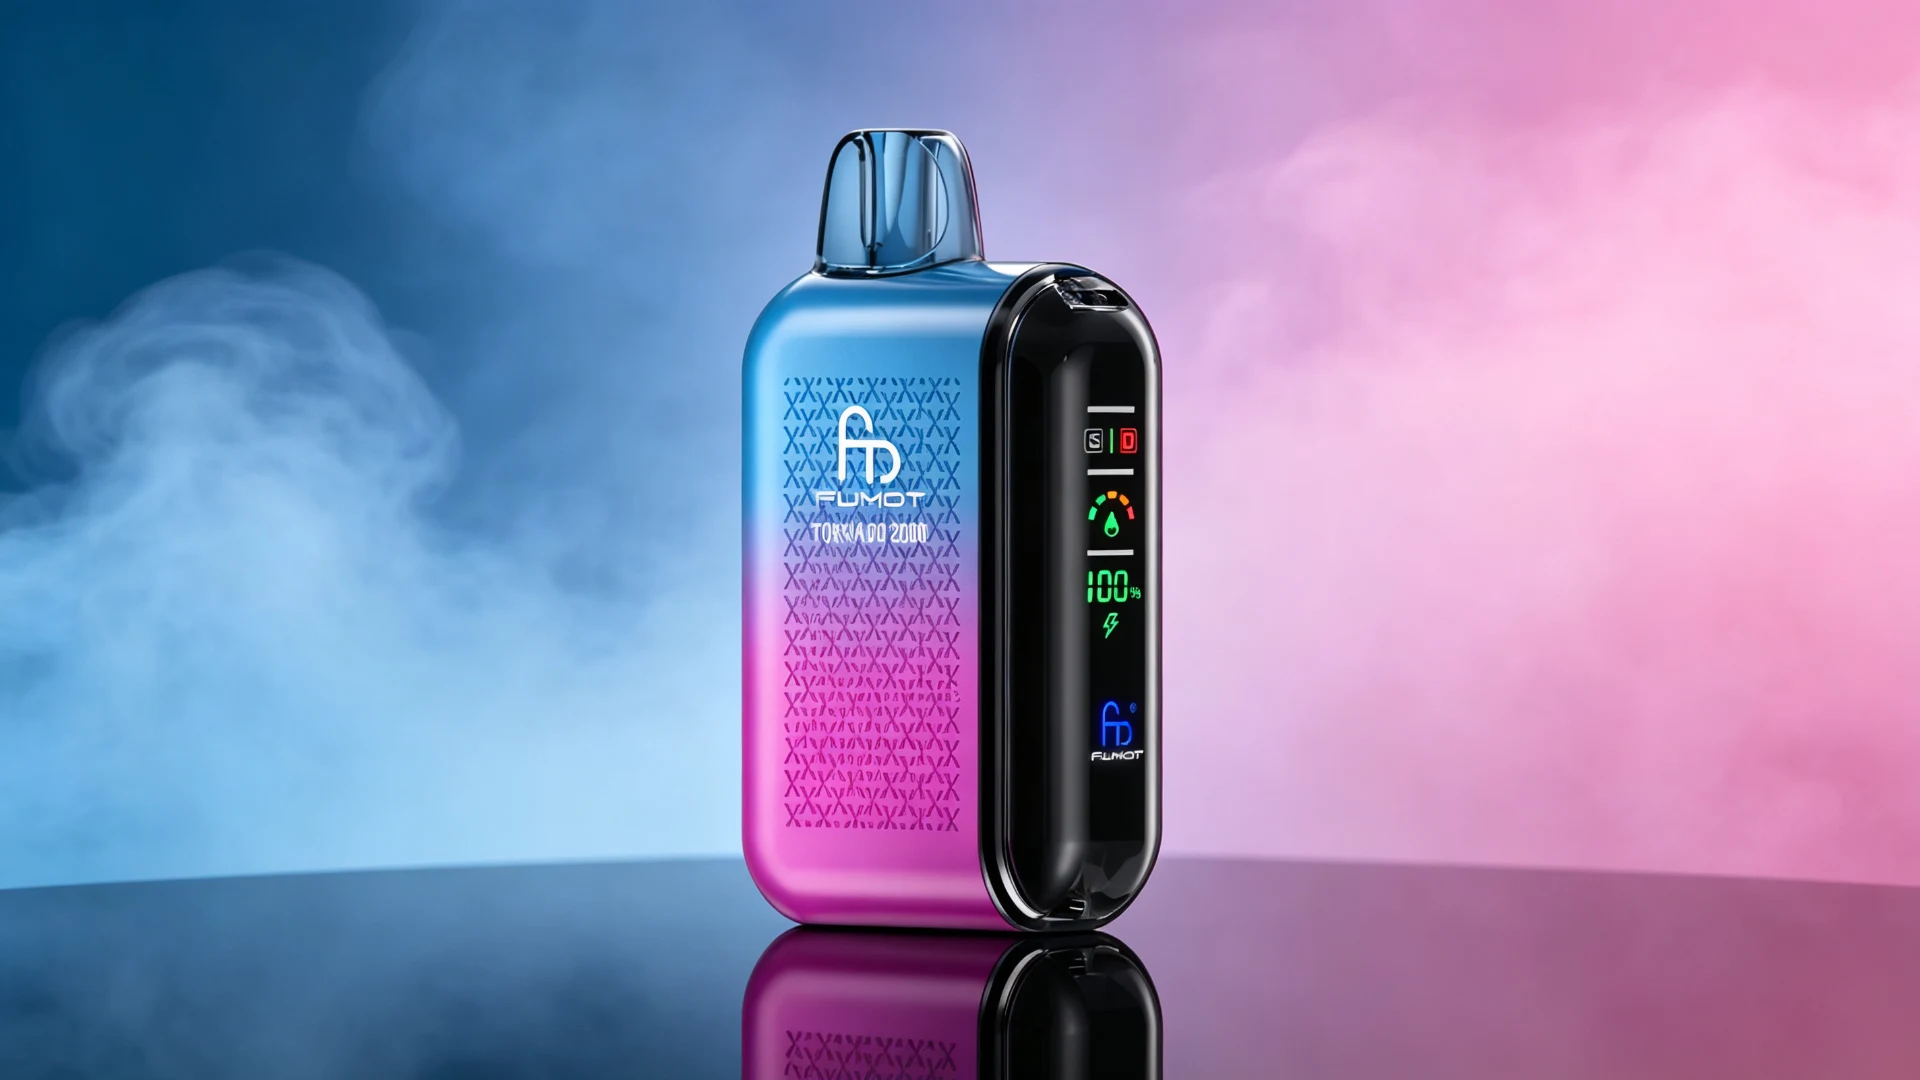
– Produktmodell: Fumot Tornado 20000 (integriertes LED‑Display, Dual‑Mesh‑Coil‑Architektur).
– Rated Capacity: bis zu 20,000 puffs (Herstellerbenchmark basierend auf standardisierten Automatik‑Draw‑Tests).
– Verpackung: pack_size 10 (10 Einzelhandelsboxen pro Display‑Box).
– Masterkarton Gewicht & Abmessungen: ca. 11.5 kg pro Masterkarton (enthält 20 Display‑Boxes / 200 Einheiten).
– Fulfillment Route A (EXW): Abholung Fabrik Shenzhen/Dongguan; Käufer organisiert Zollabfertigung, Luft/See‑Fracht und EU‑Destination Handling (Transit typ. 20–35 Tage See / 7–12 Tage Luftfracht).
– Fulfillment Route B (EU Central Warehouse): Versand aus kontinentalem EU‑Lagerbestand; intra‑community B2B‑Verkehr mit 3–7 Arbeitstagen Transit in kontinentales Spanien und Italien.
Tatsächliche Landekosten‑Aufschlüsselung: EXW vs EU‑Lager (Beispielrechnung)
Zur Veranschaulichung: Bewertung von 1,000 Einheiten (100 Display‑Boxes à 10) an ein gewerbliches Lager in Madrid oder Mailand.
Cost Factor Factory EXW (Ex Works) European Warehouse Dispatch Model
Nominal Unit Price €5.50 – €6.20 / unit (Factory gate) €8.20 – €9.00 / unit (Pre‑cleared inventory)
International Freight €1.20 – €1.80 / unit (Air DDP / Express) €0.40 – €0.65 / unit (Ground freight: DPD/GLS)
Customs Clearance & Duties Variable (tariff codes + handling fee: €0.30–€0.50/unit) Included in inventory baseline
Import VAT (IVA: 21% ES / 22% IT) Out‑of‑pocket cash advance at customs clearance Reverse‑charge mechanism for registered VIES operators
Cargo Insurance & Port Handling Approx. €0.15 / unit + courier admin surcharges Included in warehouse dispatch rate
Estimated Net Landed Cost €7.15 – €8.65 / unit €8.60 – €9.65 / unit
Cash Commitment & Lead Time 100% upfront; 10 to 30 days transit wait Pay on dispatch; 3–7 business days arrival
Transit Loss & Defect Exposure Buyer manages overseas carrier claims Immediate local RMA & replacement coverage
Wie die Zahlen zeigen, ist der nominelle EXW‑Preis zwar niedriger, doch realistische Hinzurechnungen von Transport, Zoll und Versicherung schmelzen die Differenz auf rund €1.00–€1.50 pro Einheit. Diese Margenlücke muss zudem das höhere Working‑Capital‑Engagement und die Liefer‑Volatilität bei EXW‑Bezug ausgleichen.
Kleinmengen vs Container‑Bulk: typische Szenarien
Die Beschaffungsstrategie richtet sich nach Umschlagstempo und Liquidität; abweichende Ordergrössen verändern die Kostenstruktur erheblich.
Szenario A: Kleinmengen (200 – 1,000 Einheiten)
– Für kleinere Händler in Provinzstädten (z. B. Segovia, Zaragoza, Verona, Bologna) sind EXW‑Bestellungen selten kosteneffizient.
– Luftfrachtsendungen kleiner Volumina unterliegen Mindestgewichts‑Zuschlägen und hohen Express‑Sätzen.
– Fixe Zollbroker‑Gebühren (typ. €50–€120 pro Zolldeklaration) schlagen bei kleinen Packgrössen stark pro Einheit durch (ca. €0.60/Device allein für Papierkram).
– EU‑Lagerbestand liefert in 3–7 Tagen, eliminiert Zollrisiken und ermöglicht deutlich schnellere Lagerumschlagszyklen.
Szenario B: Paletten/Container (5,000 – 20,000+ Einheiten)
– Für nationale Master‑Distributoren lohnen Bulk‑Werksbestellungen: Seefracht oder konsolidierte Schienenverkehre drücken die Frachtkosten auf ca. €0.35–€0.55 / Einheit.
– Fixe Abfertigungsgebühren werden bei 10,000+ Geräten vernachlässigbar.
– Dafür entsteht ein längerer Cash‑to‑Cash‑Cycle (40–50 Tage) und es sind Puffermengen nötig, um Verzögerungen abzufangen.
RFQ‑Template: Pflichtangaben für Lieferantenanfragen
Beim Einholen von Angeboten für Fumot Tornado 20000 sollten Einkäufer klar die folgenden Positionen verlangen:
1) Incoterm & genauer Abgangsort: EXW (Fabrikadresse), FOB (Abgangshafen) oder DAP/DDP (Lieferadresse in Spanien/Italien).
2) Pack‑Konfiguration: Bestätigung pack_size 10, 20 Display‑Boxes pro Masterkarton (200 Einheiten).
3) Gewicht & Volumenmatrix: zertifiziertes GW und CBM pro Masterkarton zur Vermeidung von volumetrischen Abrechnungsstreitigkeiten.
4) HS‑Code (Taric/Harmonized System): exakter 10‑stelliger Code für EU‑Zollkalkulationen.
5) Produktions‑ vs. Versand‑Zeit: klare Trennung Herstellungszeit (z. B. 7–10 Tage) vs. Versandabgang.
6) Zahlungsbedingungen: z. B. 30% Anzahlung / 70% vor Werksfreigabe (EXW) oder Zahlung bei Versand für EU‑Lagerbestände.
7) Garantie & DOA‑Quote: Ersatz/Skonto für Fabrikfehler (Ziel ≤1.5%).
8) Transitversicherung: Angabe, ob Verlust/Schaden während Transport vom Verkäufer gedeckt ist oder separat versichert werden muss.
Steuer‑ und Compliance‑Hinweise für Spanien & Italien
– Intra‑Community‑Reverse‑Charge (VIES): Unternehmen mit VIES‑Registrierung können Waren aus einem EU‑Zentrallager innergemeinschaftlich unter Umkehr der Steuerschuld erwerben, ohne beim Import die IVA vorzufinanzieren.
– Vermeidung von Grenzstopps: EXW‑Luftimporte laufen häufiger Gefahr von Dokumentenprüfungen an Flughäfen wie Barajas (Madrid) oder Malpensa (Mailand) — Batterie‑Konformitätsprüfungen und Inhaltskontrollen können zu Verzögerungen führen. EU‑Lagerware ist bereits im freien Verkehr.
– Handelsdynamik & Lagerhaltung: Bei schnell wechselnden Geschmackspräferenzen erhöht eine 60‑Tage Lagerhaltung durch lange EXW‑Zyklen das Risiko von Ladenhütern. Kurze 3–7 Tage EU‑Nachlieferungen reduzieren saisonale Überbestände.